تقسيط المطوّر أم التمويل العقاري؟
محتويات المقال
في 29 أكتوبر 2026 رفع البنك المركزي المصري أسعار العائد الأساسية بمقدار 100 نقطة أساس، ليصل سعر عائد الإيداع لليلة واحدة إلى 20% وسعر الإقراض لليلة واحدة إلى 21%، بحسب أموال الغد، وهو أول رفع منذ مارس 2024 وفق الاقتصادية. هذا القرار يعيد سؤالًا مهمًا لكل من يفكر في شراء شقة: هل الأفضل التقسيط المباشر من المطوّر، أم التمويل العقاري من بنك؟ في هذا المقال نقارن بين الخيارين بهدوء، مع مثال حسابي توضيحي.
ماذا يعني رفع الفائدة للمشتري؟
عندما ترتفع أسعار الفائدة الأساسية، ترتفع عادة تكلفة الاقتراض من البنوك، ومنها قروض التمويل العقاري بالعائد التجاري. القرض المتغير العائد قد يتأثر مباشرة، والقروض الجديدة قد تُسعّر بعائد أعلى. أما التقسيط من المطوّر فلا يرتبط مباشرة بسعر الفائدة، لأنه اتفاق بين البائع والمشتري بسعر وجدول محددين في العقد.
لكن هذا لا يعني أن التقسيط من المطوّر بلا تكلفة. المطوّر غالبًا يضع تكلفة الانتظار داخل سعر الوحدة نفسه.
التقسيط من المطوّر: كيف يعمل؟
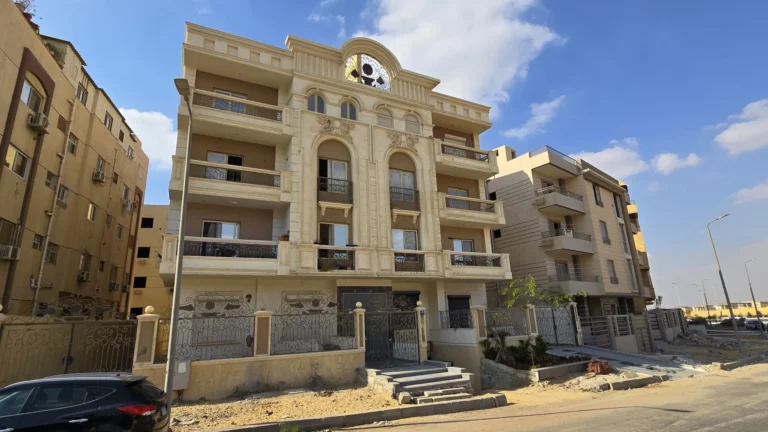
تدفع مقدّمًا، ثم أقساطًا على فترة يحددها المطوّر، وغالبًا تكون خلال فترة البناء أو بعدها بقليل. على سبيل المثال، تعرض ميثاق عمارة 151B – النورث هاوس في بيت الوطن بنظام تقسيط يصل إلى 36 شهرًا، ويمكنك الاطلاع عليها في صفحة المشروعات المتاحة.
المزايا
- لا توجد فائدة بنكية معلنة، ولا يتأثر القسط برفع الفائدة.
- إجراءات أبسط عادة، دون دراسة ائتمانية معقدة.
- متاح للوحدات تحت الإنشاء.
العيوب
- سعر الوحدة بالتقسيط غالبًا أعلى من سعرها النقدي.
- مدة التقسيط أقصر من مدة القرض البنكي، فيكون القسط الشهري أكبر.
- تتحمل مخاطر التأخر في التسليم، لذلك يجب أن تختار مطوّرًا تتابع تنفيذه، مثل متابعة تحديثات التنفيذ المؤرخة.
التمويل العقاري من البنك: كيف يعمل؟
يدفع البنك أو شركة التمويل ثمن الوحدة للبائع، وتسدد أنت للبنك أقساطًا تشمل أصل القرض والفائدة على مدة أطول، قد تصل إلى سنوات كثيرة حسب البنك وسنك ودخلك.
المزايا
- قسط شهري أقل لأن المدة أطول.
- يمكنك التفاوض على السعر النقدي مع البائع لأنه سيحصل على ثمنه كاملًا.
العيوب
- تكلفة إجمالية أعلى بسبب الفائدة، خاصة مع ارتفاع أسعار العائد.
- شروط ودراسة ائتمانية: إثبات دخل، وحد أقصى للقسط من الدخل، وتقييم للوحدة.
- غالبًا تحتاج البنوك إلى وحدة جاهزة أو قريبة من التسليم وأوراق ملكية واضحة، ولذلك قد يكون تسجيل الوحدة ووضوح أوراقها عاملًا مهمًا.
- مصاريف إضافية مثل التقييم والتأمين والرسوم الإدارية.
ماذا عن مبادرات البنك المركزي؟
توجد مبادرات للتمويل العقاري لمحدودي ومتوسطي الدخل بعائد مدعوم، لكنها مشروطة بحدود للدخل ولقيمة الوحدة ونسبة التمويل. وبحسب تقرير بانكير (نوفمبر 2025)، ارتفع العائد على مبادرات التمويل العقاري لمتوسطي الدخل إلى 12% متناقص بدلًا من 8%، ولمحدودي الدخل إلى 8% بدلًا من 3%، بعد قرار صدر في أكتوبر 2025، ولم نجد حتى الآن ما يؤكد تعديل هذه النسب بعد قرار أكتوبر 2026. وذكرت أموال الغد (أغسطس 2026) نقلًا عن مصادر حكومية أن شركات التمويل العقاري أوقفت تقديم تمويلات جديدة ضمن مبادرات البنك المركزي بسبب ارتفاع تكلفة التمويل، بينما قد تختلف سياسة البنوك. لذلك اسأل البنك مباشرة عن المبادرات المتاحة حاليًا وشروطها، لأن كثيرًا من وحدات التجمع الخامس قد تتجاوز حدود قيمة الوحدة في هذه المبادرات.
مثال حسابي توضيحي
تنبيه: هذا مثال افتراضي للتوضيح فقط. الأسعار ونسب الفائدة والمدد ليست عروضًا حقيقية من ميثاق أو من أي بنك، والأرقام الفعلية تختلف حسب العرض والبنك وحالتك.
لنفترض شقة سعرها النقدي 3,000,000 جنيه:
الخيار الأول: تقسيط من المطوّر (افتراضي)
- سعر التقسيط: 3,450,000 جنيه (بافتراض زيادة 15% على السعر النقدي).
- مقدّم 10%: 345,000 جنيه.
- الباقي 3,105,000 جنيه على 36 شهرًا: قسط شهري نحو 86,250 جنيهًا.
- إجمالي المدفوع: 3,450,000 جنيه.
الخيار الثاني: تمويل عقاري من بنك (افتراضي)
- السعر النقدي: 3,000,000 جنيه.
- مقدّم 20%: 600,000 جنيه، وقرض 2,400,000 جنيه.
- بافتراض عائد ثابت 22% سنويًا لمدة 10 سنوات: قسط شهري نحو 49,600 جنيه.
- إجمالي أقساط البنك نحو 5,953,000 جنيه، وإجمالي المدفوع مع المقدّم نحو 6,553,000 جنيه، دون حساب المصاريف الإدارية والتأمين.
| البند (مثال افتراضي) | تقسيط المطوّر | تمويل بنكي |
|---|---|---|
| المقدّم | 345,000 | 600,000 |
| القسط الشهري | نحو 86,250 | نحو 49,600 |
| المدة | 3 سنوات | 10 سنوات |
| إجمالي المدفوع | 3,450,000 | نحو 6,553,000 |
الدرس من المثال: البنك يخفف القسط الشهري لكنه يرفع التكلفة الإجمالية كثيرًا مع الفائدة المرتفعة، بينما التقسيط من المطوّر أقل تكلفة إجمالية لكنه يحتاج قسطًا شهريًا أكبر. وفي الواقع، التضخم يقلل القيمة الحقيقية للأقساط الثابتة مع الوقت، وهذه نقطة تخدم الخيارين بدرجات مختلفة.
نقاط لا تظهر في المثال
- تكلفة الانتظار: في الوحدة تحت الإنشاء قد تدفع إيجار سكنك الحالي مع الأقساط حتى الاستلام، وهذا يضاف إلى تكلفتك الفعلية.
- فرصة المقدّم: المبلغ الذي تدفعه مقدّمًا كان يمكن أن يحقق عائدًا في وعاء ادخاري، خاصة مع ارتفاع الفائدة على الإيداع. قارن ذلك بالخصم الذي يمنحه البائع على الدفع النقدي.
- السداد المبكر: اسأل البنك عن شروط ورسوم السداد المبكر، فقد تريد إنهاء القرض قبل موعده إذا تحسن دخلك.
- العائد المتغير: إذا كان عائد القرض متغيرًا، فقد يرتفع قسطك مع أي رفع جديد للفائدة.
- الدخل المستقبلي: القسط الكبير لمدة قصيرة مناسب لمن يتوقع دخلًا مستقرًا، أما الدخل غير المنتظم فيحتاج إلى قسط أصغر وهامش أمان.
ولا تنسَ أن الوحدة غير المشطبة تحتاج إلى ميزانية إضافية للتشطيب بعد الاستلام، سواء اخترت التقسيط أو التمويل. ضع هذه التكلفة في حسابك من البداية، ويمكنك الاطلاع على خدمة تشطيبات ميثاق لتكوين فكرة عن المراحل.
كيف تختار؟
- اختر التقسيط من المطوّر إذا كان دخلك يتحمل قسطًا أعلى لمدة أقصر، وتريد تجنب الفائدة، ووجدت مطوّرًا تثق في التزامه.
- فكّر في التمويل البنكي إذا كنت تحتاج قسطًا أقل، والوحدة جاهزة وأوراقها واضحة، وتقبل تكلفة إجمالية أعلى، أو كنت مؤهلًا لمبادرة بعائد مدعوم.
- قارن دائمًا بين السعر النقدي وسعر التقسيط، واطلب من البنك جدول سداد كاملًا يشمل كل المصاريف.
وتذكر أن قرار الفائدة قد يتغير في اجتماعات البنك المركزي القادمة، فلا تبنِ قرارك على توقع انخفاضها أو ارتفاعها.
الخلاصة
بعد رفع الفائدة، أصبح الاقتراض البنكي أعلى تكلفة، وصار التقسيط من المطوّر أكثر جاذبية لمن يتحمل قسطه. لكن القرار الصحيح يعتمد على دخلك ومدة السداد المناسبة لك والتكلفة الإجمالية، لا على القسط الشهري وحده. احسب السيناريوهين بأرقامك الحقيقية، واستشر البنك ومستشارًا ماليًا قبل الالتزام. ويمكنك الاطلاع على الوحدات المتاحة لدى ميثاق والسؤال عن أنظمة الدفع الحالية.
أسئلة شائعة
هل يتأثر قسط المطوّر برفع الفائدة؟
لا يتأثر مباشرة لأن السعر والجدول محددان في العقد، لكن المطوّر قد يحمّل تكلفة الانتظار على سعر الوحدة بالتقسيط مقارنة بالسعر النقدي.
هل مبادرات التمويل العقاري المدعومة ما زالت متاحة؟
توجد مبادرات لمحدودي ومتوسطي الدخل بشروط على الدخل وقيمة الوحدة، وتشير تقارير إلى رفع عائدها وتوقف شركات تمويل عقاري عن تقديم تمويلات جديدة ضمنها. اسأل البنك مباشرة عن المتاح حاليًا.
هل يمكن تمويل وحدة تحت الإنشاء من البنك؟
تفضّل البنوك غالبًا وحدات جاهزة أو قريبة من التسليم بأوراق ملكية واضحة. سياسة كل بنك مختلفة، فاسأل قبل الحجز.
هل أرقام المثال في المقال عروض حقيقية؟
لا، المثال افتراضي للتوضيح فقط، والأسعار ونسب الفائدة الفعلية تختلف حسب البنك والعرض وحالتك.
عايز تعرف أنظمة السداد المتاحة دلوقتي؟
ابعتلنا على واتساب وفريق المبيعات يرد عليك بتفاصيل عمارة 151B - النورث هاوس والمساحات وأنظمة السداد.